Barclays rebaixa recomendação da MTU Aero Engines e prefere Safran e Melrose no setor aeronáutico
O Barclays rebaixou a recomendação para a MTU Aero Engines, citando menor potencial de crescimento em comparação com Safran e Melrose, apesar de reconhecer a qualidade e a atratividade da empresa alemã
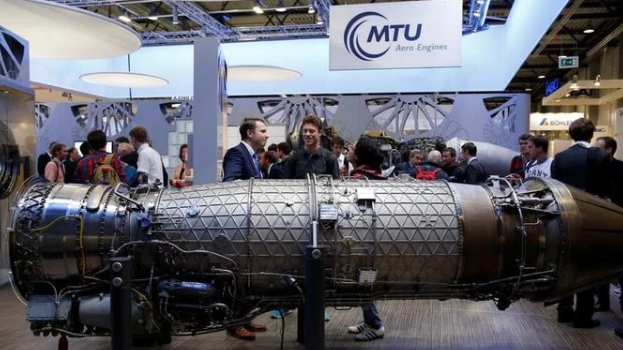
O Barclays rebaixou nesta sexta-feira (7) a recomendação para as ações da MTU Aero Engines de \equal weight\ (em linha com o mercado) para \underweight\ (abaixo do mercado). Apesar da mudança, o banco elevou o preço-alvo da companhia de €415 para €420, destacando que a decisão reflete uma comparação relativa com concorrentes e não uma deterioração da qualidade do negócio.
Segundo o banco, a fabricante alemã de motores aeronáuticos possui menor exposição a segmentos considerados mais promissores, como equipamentos originais (OEM) e defesa, quando comparada às rivais Safran e Melrose Industries.
Portfólio mais maduro limita potencial de crescimento
Na avaliação do Barclays, a MTU possui um portfólio mais maduro, com forte participação de plataformas tradicionais como os motores CF6 e PW2000, o que reduz sua alavancagem ao crescimento esperado na produção de novos equipamentos.
Enquanto isso, Safran e Melrose apresentam maior participação em programas de motores mais recentes e em áreas ligadas ao setor de defesa, considerados importantes vetores de expansão para os próximos anos.
Safran e Melrose seguem como favoritas
O Barclays manteve recomendação \overweight\ (acima do mercado) para Safran e Melrose.
Além disso, elevou o preço-alvo da Safran de €370 para €390, enquanto reiterou o preço-alvo da Melrose em £710.
Para os analistas, essas empresas apresentam maior potencial de valorização graças à combinação entre crescimento da produção aeronáutica, maior presença no segmento de defesa e perspectivas mais robustas para geração de caixa.
Banco reforça qualidade da MTU
Apesar do rebaixamento, o Barclays fez questão de destacar que continua vendo a MTU como uma empresa de alta qualidade.
Segundo o relatório, a companhia possui forte posição no mercado de manutenção e reposição de motores (aftermarket), elevada previsibilidade de resultados, potencial relacionado ao programa Geared Turbofan (GTF) e boas perspectivas para expansão do fluxo de caixa livre no longo prazo.
O banco ressaltou que a recomendação negativa não representa uma crítica ao modelo de negócios, mas sim uma avaliação de que o prêmio atribuído à Safran é justificado diante das perspectivas de crescimento.
Diferenças em fluxo de caixa e exposição ao setor de defesa
O Barclays estima que, desconsiderando os efeitos positivos do programa GTF, a MTU deverá registrar uma taxa média de crescimento anual do fluxo de caixa livre de 14,2% entre 2025 e 2029.
No mesmo período, a projeção é de:
- Safran: 12,5%;
- Melrose Industries: 27,4%;
- Airbus: 21,8%.
Outro ponto destacado foi a baixa exposição da MTU ao setor de defesa. Apenas 7% da receita prevista para 2025 deverá vir desse segmento, contra 18% da Safran e 29% da Melrose.
Além disso, somente 14% da receita da MTU está ligada à fabricação de equipamentos originais, sendo apenas 2% proveniente de programas considerados altamente lucrativos. Na Melrose, essa participação chega a 76%, enquanto na Safran alcança 48%.
Ação continua considerada barata
Mesmo com a mudança na recomendação, o Barclays afirmou que as ações da MTU continuam negociadas a múltiplos atrativos, tanto em termos absolutos quanto em comparação com outras empresas do setor.
O banco trabalha com um cenário otimista que levaria o preço da ação para €510, caso a empresa acelere o crescimento das vendas de peças de reposição e ultrapasse €13 bilhões em receita até 2029.
Já no cenário mais pessimista, a estimativa é de €310 por ação.
Além disso, o Barclays elevou suas projeções de lucro por ação (LPA) da MTU para 2026 e 2027 em 3% e 2%, respectivamente, embora destaque que as estimativas de fluxo de caixa livre da empresa foram revisadas para baixo ao longo de 2026, enquanto a Safran registrou revisões positivas no mesmo período.
Comentários 0

Most Read




.webp)
.webp)

Deixe um Comentário