Dick’s Sporting Goods ganha recomendação do Wells Fargo com foco no potencial de longo prazo
Banco elevou a recomendação da ação e o preço-alvo para US$ 240, destacando recuperação da Foot Locker e potencial de expansão das margens.
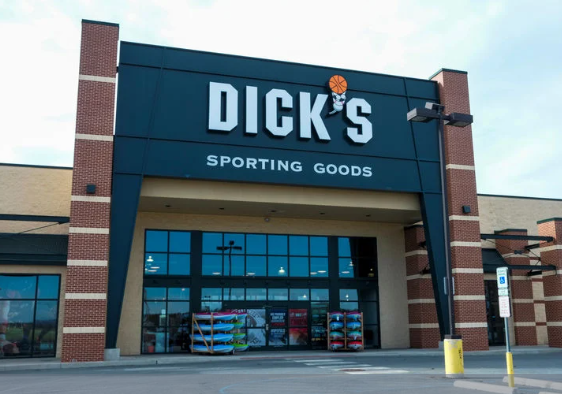
As ações da Dick’s Sporting Goods (DKS) avançam nesta segunda-feira (10), após o Wells Fargo elevar sua recomendação para os papéis da varejista esportiva.
O banco passou a recomendar a ação como acima da média, ante uma classificação neutra anteriormente, argumentando que o potencial de crescimento da companhia nos próximos anos supera os desafios observados no curto prazo.
Por volta das 11h24, as ações da Dick’s eram negociadas a US$ 213,05, com alta de 2,02%.
Wells Fargo vê oportunidade de longo prazo
O analista Ike Boruchow, do Wells Fargo, reconhece que as tendências de curto prazo da companhia permanecem instáveis.
As estimativas do banco para o segundo trimestre estão abaixo do consenso do mercado, principalmente devido ao desempenho da Foot Locker, adquirida pela Dick’s.
Mesmo assim, o analista avalia que, nos preços atuais, a relação entre risco e retorno é atrativa.
A expectativa é de uma recuperação que pode se estender por vários anos, apoiada principalmente pela integração e recuperação da Foot Locker e pelo fortalecimento do negócio principal da Dick’s.
Foot Locker pode ampliar margens
Um dos principais pontos da tese do Wells Fargo é o potencial de recuperação das margens da Foot Locker.
O banco acredita que a unidade pode elevar suas margens para uma faixa entre 7% e 8%, ante aproximadamente 1% a 2% atualmente.
A expansão seria impulsionada por melhorias na alocação de produtos e por uma estratégia de merchandising mais eficiente.
A recuperação da Foot Locker é considerada um dos principais catalisadores para o crescimento dos resultados da Dick’s nos próximos anos.
Negócio principal também apresenta oportunidades
Além da Foot Locker, o Wells Fargo destacou a evolução do negócio principal da Dick’s Sporting Goods.
Segundo a análise, a companhia estaria nos estágios iniciais de construção de um ciclo de crescimento baseado em diferentes iniciativas comerciais.
Entre os destaques estão as lojas House of Sport e Field House, que vêm apresentando retornos considerados expressivos.
O banco também citou o GameChanger, o programa de fidelidade pago e a DICK’s Media Network como elementos que podem contribuir para aumentar o relacionamento com clientes e criar novas fontes de receita.
Dick’s pode se beneficiar de uma recuperação da Nike
Outro ponto destacado pelo Wells Fargo é a exposição da Dick’s ao eventual processo de recuperação dos produtos da Nike.
O banco considera a varejista uma das melhores maneiras de se posicionar diante de uma possível melhora do desempenho da Nike no segmento esportivo.
Os primeiros indicadores para a primavera de 2027 são considerados positivos pelo analista.
Uma recuperação da Nike poderia beneficiar a Dick’s por meio de maior demanda, melhora do mix de produtos e fortalecimento das categorias esportivas.
Segundo trimestre deve apresentar números mais fracos
Apesar do otimismo com o longo prazo, o Wells Fargo espera resultados mais fracos no segundo trimestre.
O banco projeta lucro por ação (LPA) de US$ 3,72, abaixo das expectativas de consenso.
A Foot Locker deve ser um dos principais fatores responsáveis pelo desempenho mais fraco.
Ainda assim, o analista considera que os resultados do segundo trimestre não são o principal elemento da tese de investimento.
As perspectivas para o período de volta às aulas e os fatores que podem impulsionar os lucros no segundo semestre seriam mais importantes para determinar o desempenho futuro da ação.
Preço-alvo sobe para US$ 240
Além de elevar a recomendação, o Wells Fargo aumentou o preço-alvo da Dick’s Sporting Goods de US$ 220 para US$ 240.
A nova projeção considera uma avaliação equivalente a aproximadamente 14 a 15 vezes os lucros projetados para 2027.
O banco também prevê que o lucro por ação da companhia no ano fiscal de 2028 ultrapasse US$ 20.
A projeção reforça a visão de que o mercado pode estar subestimando o potencial de crescimento dos resultados da empresa nos próximos anos.
Perspectivas para DKS
A tese positiva do Wells Fargo está baseada principalmente em quatro fatores:
- Recuperação da Foot Locker;
- Expansão das margens da unidade adquirida;
- Crescimento do negócio principal da Dick’s;
- Potencial recuperação dos produtos da Nike.
Apesar dos desafios de curto prazo, o banco acredita que esses fatores podem sustentar uma trajetória de crescimento mais prolongada.
Com a elevação da recomendação e do preço-alvo, o Wells Fargo passa a sinalizar uma relação de risco e retorno mais favorável para as ações da Dick’s Sporting Goods nos níveis atuais.
Comentários 0

Most Read




.webp)
.webp)

Deixe um Comentário