Super El Niño” ameaça próxima safra de café e pode pressionar preços a novas máximas
Previsão de seca e temperaturas elevadas durante a florada preocupa produtores brasileiros e pode reduzir a oferta da safra 2027/28 em um mercado marcado por estoques globais apertados e custos elevados.
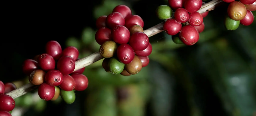
O mercado de café começa a incorporar um novo risco climático que pode pressionar ainda mais os preços da commodity. A possibilidade de ocorrência de um “Super El Niño” entre outubro e janeiro aumenta a preocupação dos produtores brasileiros, principalmente nas regiões do Centro-Oeste e Sudeste.
Segundo a Administração Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA), a probabilidade de ocorrência do fenômeno chega a 90%.
O principal problema está no período em que o fenômeno deve ocorrer. A previsão de seca intensa e temperaturas elevadas coincide justamente com a fase de florada dos cafezais, etapa fundamental para determinar o potencial da próxima safra.
Clima pode comprometer a próxima produção
A florada é um dos primeiros indicadores utilizados pelos produtores para avaliar o potencial de uma safra. Posteriormente, o chamado “vingamento” — quando as flores efetivamente dão origem aos frutos — ajuda a confirmar o potencial produtivo.
Caso o clima prejudique essas etapas, a produção e a qualidade dos grãos podem ser afetadas.
O impacto é especialmente relevante porque o Brasil é o maior produtor mundial de café, e qualquer redução significativa na oferta brasileira tende a repercutir diretamente nas cotações internacionais.
Mercado já começa a antecipar risco
Apesar de a safra atual ainda apresentar uma produção elevada, o mercado começa a considerar os possíveis efeitos do clima sobre o próximo ciclo.
A expectativa é que, caso os sinais de seca e calor se confirmem, os preços da safra 2026/27 possam começar a incorporar gradualmente as perspectivas para a safra 2027/28, cuja colheita deve começar no final de maio.
A incerteza, entretanto, permanece elevada. Como o café é uma cultura perene, as estimativas de produção são mais complexas do que em culturas anuais, como a soja.
Safra brasileira ainda é considerada grande
A safra atual do Brasil chegou a ser estimada em aproximadamente 75 milhões de sacas, com cerca de 65% correspondendo ao café arábica.
Entretanto, chuvas fora de época registradas em junho e parte de julho provocaram perdas relacionadas à queda de frutos, problemas de qualidade e atrasos na colheita.
Com isso, algumas projeções foram revisadas para uma produção entre 70 milhões e 71 milhões de sacas, ainda significativamente acima das 56,5 milhões de sacas registradas na safra anterior.
Mesmo com uma oferta maior, os preços continuam elevados. Atualmente, uma saca de 60 quilos de café de qualidade média é negociada acima de R$ 1.800.
Estoques globais continuam apertados
Um dos principais fatores que impedem uma queda mais acentuada dos preços é o nível reduzido dos estoques globais.
A situação se agravou nos últimos anos e aumentou a dependência do mercado em relação às safras mais recentes. Com estoques menores, qualquer problema climático relevante pode provocar uma reação mais rápida nas cotações.
Além do clima, os custos logísticos também continuam pressionando o mercado. Conflitos geopolíticos, aumento dos combustíveis, mudanças nas rotas marítimas e dificuldades no transporte internacional elevam o custo para movimentar o café entre países produtores e consumidores.
Commodity fica mais sensível à geopolítica
O café também vem apresentando forte sensibilidade aos movimentos dos mercados financeiros globais. Fundos de hedge ajustam suas posições de acordo com mudanças nas expectativas econômicas e geopolíticas, aumentando a volatilidade da commodity.
Nesse cenário, a combinação de risco climático, estoques reduzidos, custos logísticos elevados e incertezas geopolíticas pode manter o café sob pressão de alta.
Se o “Super El Niño” realmente provocar uma redução relevante na produção da próxima safra, o mercado poderá enfrentar uma nova rodada de valorização e levar os preços do café novamente para níveis recordes.
Comentários 0

Most Read





Deixe um Comentário